

FD તોડવા જઈ રહ્યા છો? પહેલા જાણી લો પેનલ્ટી અને વ્યાજ કપાતનું આ નવું ગણિત
જો તમે પણ બેંકમાં ફિક્સ્ડ ડિપોઝિટ (FD) કરાવી છે અને તેને પાકતી મુદત પહેલાં તોડવાનો વિચાર કરી રહ્યા છો, તો બેંકના પેનલ્ટી નિયમો અને વ્યાજના નુકસાન વિશે આ અહેવાલ ચોક્કસ વાંચો.
desk@kuberanowPublished On : 10 Nov 2026

ભારતમાં પૈસા બચાવવા અને સુરક્ષિત રોકાણ કરવા માટે ફિક્સ્ડ ડિપોઝિટ (FD) આજે પણ સામાન્ય માણસની પહેલી પસંદ છે. જોકે, આજના સમયમાં મ્યુચ્યુઅલ ફંડ પણ ખૂબ લોકપ્રિય થઈ રહ્યા છે. ડિજિટલ ઇન્વેસ્ટમેન્ટ પ્લેટફોર્મ 'સ્ટેબલ મની' દ્વારા 13 થી 16 ઓક્ટોબર દરમિયાન વૈશ્વિક સંશોધન જૂથ YouGov ની મદદથી એક સર્વે કરવામાં આવ્યો હતો. ભારતના 150 થી વધુ શહેરોમાં 18 વર્ષથી વધુ ઉંમરના 1212 લોકો પર થયેલા આ સર્વેમાં જાણવા મળ્યું કે, 23% લોકો મ્યુચ્યુઅલ ફંડને પ્રાધાન્ય આપે છે, જ્યારે 21% લોકો હજુ પણ FD અને રિકરિંગ ડિપોઝિટ (RD) માં રોકાણ કરવાનું પસંદ કરે છે. લોકો FD ને એક સુરક્ષિત અને ખાતરીપૂર્વકની આવકનો સ્ત્રોત માને છે. પરંતુ, ઘણીવાર અચાનક નાણાકીય જરૂરિયાત ઊભી થતાં રોકાણકારોએ પાકતી મુદત (મેચ્યોરિટી) પહેલાં જ પોતાની FD તોડવી પડે છે. જ્યારે તમે સમય પહેલાં પૈસા ઉપાડો છો, ત્યારે બેંકના નિયમો અનુસાર તમને આર્થિક નુકસાન થાય છે.
બેંકોના વ્યાજ દરો અને રિઝર્વ બેંકના નિયમો
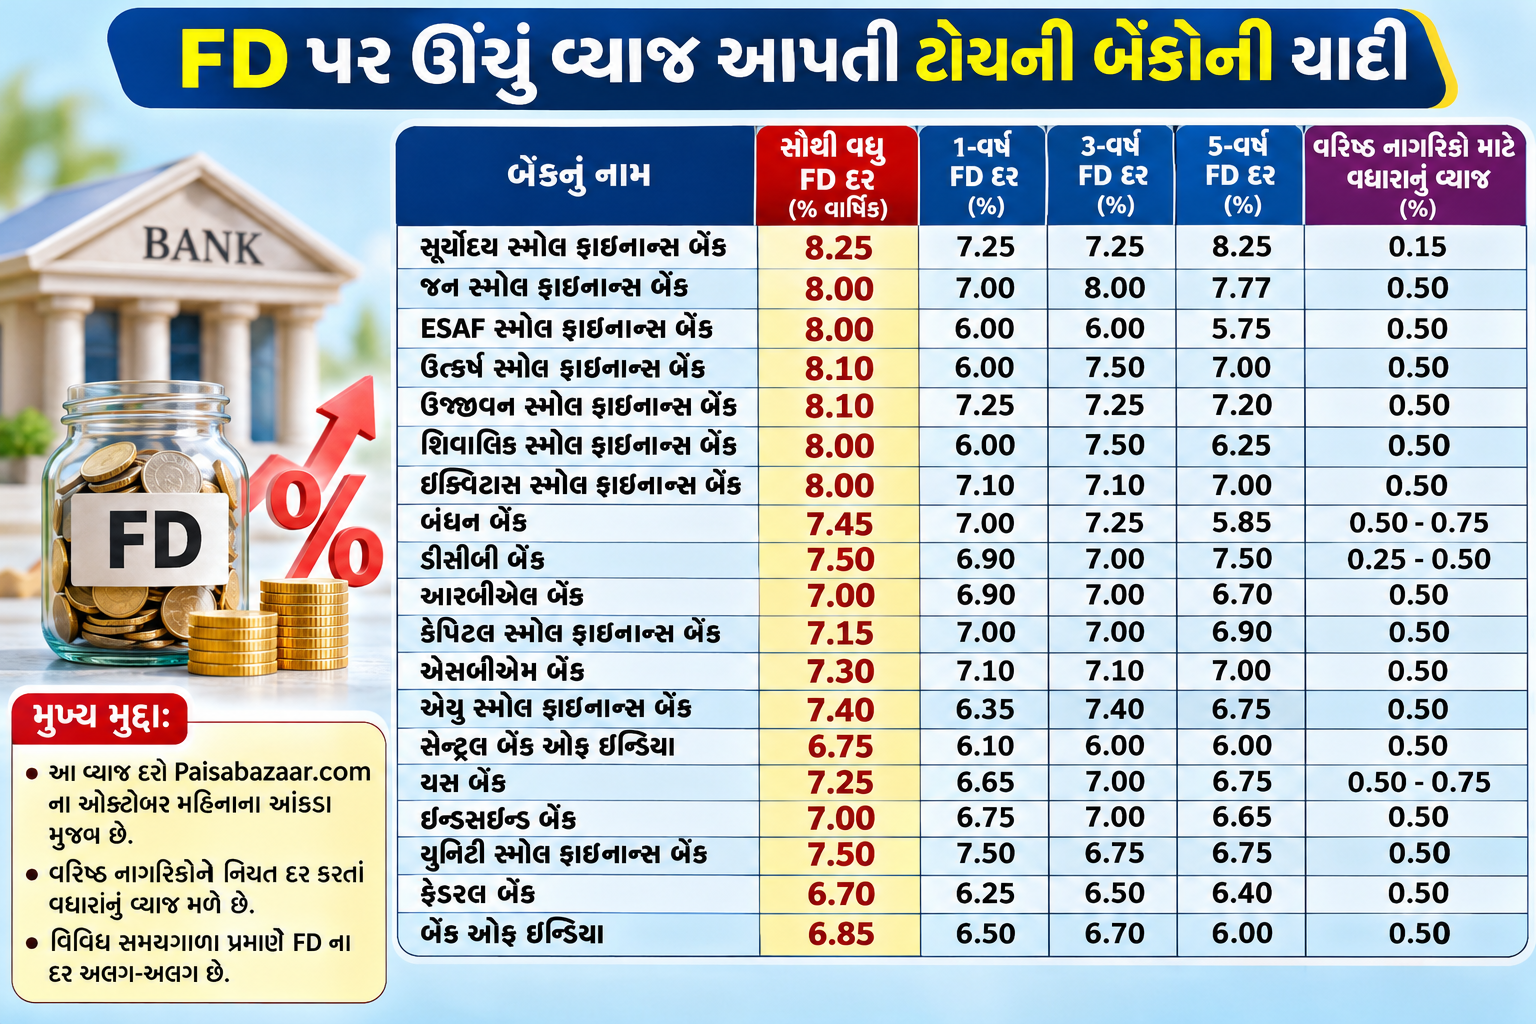
તમને જણાવી દઈએ કે રિઝર્વ બેંક ઓફ ઈન્ડિયા (RBI) એ 22 ઓક્ટોબર 1997 થી તમામ બેંકોને તેમની ફિક્સ્ડ ડિપોઝિટ પર પોતાના વ્યાજ દર જાતે નક્કી કરવાની સ્વતંત્રતા આપી છે. આથી જ દરેક બેંકમાં FD ના વ્યાજ દરો અલગ-અલગ જોવા મળે છે. હાલમાં બેંકો વાર્ષિક 2.50% થી લઈને 8.25% સુધીનું વ્યાજ ઓફર કરી રહી છે. આ વ્યાજ દરમાં તફાવત બેંકની પોલિસી, રોકાણની મુદત, જમા રકમ અને રોકાણકારની ઉંમર પર આધાર રાખે છે.
સમય પહેલાં FD તોડવાથી થતા નુકસાનનું ગણિત
મોટાભાગની બેંકો અકાળ ઉપાડ (પ્રી-મેચ્યોર વિડ્રોઅલ) પર 0.5% થી 1% સુધીનો દંડ વસૂલ કરે છે, જ્યારે કેટલીક બેંકો કોઈ દંડ લેતી નથી. ચાલો દંડ વસૂલતી બેંકના નિયમને એક સરળ ઉદાહરણથી સમજીએ. ધારો કે તમે 5 વર્ષ માટે 6% ના વ્યાજ દરે FD કરાવી છે (તમે વરિષ્ઠ નાગરિક નથી). ઘણી બેંકો પ્રથમ વર્ષ માટે આકર્ષક વ્યાજ આપતી હોય છે, માની લો કે તમને પહેલા વર્ષે 7% વ્યાજ મળવાપાત્ર હતું. હવે કોઈ અણધારી જરૂરિયાતને લીધે તમારે 3જા વર્ષે આ FD તોડવી પડે છે. આ કિસ્સામાં, સૌ પ્રથમ તો તમે પહેલા વર્ષનું જે 1% વધારાનું વ્યાજ મેળવવાના હતા તે સીધું જ ગુમાવશો. આ ઉપરાંત, બેંક પોતાના નિયમ મુજબ 1% પેનલ્ટી કાપશે. આમ, તમારા નક્કી કરેલા વ્યાજ દરમાં કુલ 2% નો ઘટાડો થશે. પરિણામે, તમને 6% ને બદલે માત્ર 5% ના દરે જ વ્યાજ મળશે.
ટેક્સ (TDS) ની ગણતરી પર થતી અસર
ફિક્સ્ડ ડિપોઝિટમાંથી મળતું વ્યાજ કરપાત્ર (Taxable) છે અને બેંકો તેના પર TDS કાપે છે. જો કે, જ્યારે તમે સમય પહેલાં FD તોડો છો, ત્યારે સમય પહેલાંના ઉપાડ માટે ગોઠવાયેલો નીચો વ્યાજ દર લાગુ પડે છે. બેંક આ ઘટાડેલા વ્યાજ દરના આધારે તમારા TDS ની રકમ એડજસ્ટ કરે છે. વ્યાજની આવક ઘટવાથી તમારો ટેક્સ બોજ થોડો હળવો જરૂર થઈ શકે છે, પરંતુ વ્યાજની રકમમાં થતું મોટું નુકસાન એકંદરે રોકાણકાર માટે ખોટનો જ સોદો સાબિત થાય છે. નોંધનીય છે કે, આ જ નિયમો રિકરિંગ ડિપોઝિટ (RD) પર પણ સમાન રીતે લાગુ પડે છે. કટોકટીના સમયે મોટું નુકસાન ન ભોગવવું પડે તે માટે રોકાણકારોએ પોતાની લિક્વિડિટીનું અગાઉથી આયોજન કરવું હિતાવહ છે.
આ પણ વાંચોઃ દર મહિને ₹9,250 ની ગેરંટીડ આવક! પોસ્ટ ઓફિસની આ સ્કીમમાં રોકાણ કરતાં પહેલાં જાણો નિયમો
આ પણ જુઓ
Disclaimer - અહીં આપવામાં આવેલી માહિતી માત્ર જાણકારી અને શૈક્ષણિક હેતુ માટે છે. તેને કોઈપણ શેર, સિક્યોરિટી અથવા નાણાકીય પ્રોડક્ટ ખરીદવા કે વેચવાની સલાહ અથવા ભલામણ તરીકે ન ગણવી. રોકાણ બજારના જોખમોને આધીન છે. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલાં તમારી નાણાકીય સ્થિતિ, રોકાણના હેતુ અને જોખમ લેવાની ક્ષમતાનું મૂલ્યાંકન કરો અને અધિકૃત નાણાકીય સલાહકારની સલાહ લો.
Share Link


Also Read

Bank of Baroda FD Rates: BOB એ 555 દિવસની સ્પેશિયલ FD પર વધાર્યું વ્યાજ, જાણો નવા દર

EPFO Joint Declaration: હવે ઘરે બેઠા સુધારો PFની ભૂલો, જાણો 5 સ્ટેપની સરળ પ્રક્રિયા

Best Investment Schemes: આ 7 સરાકરી અને બેંક યોજનામાં મળે છે 7.5% થી 8.60% સુધીનું તગડું વ્યાજ

Post Office TD: ₹1 લાખ, ₹3 લાખ અને ₹5 લાખ જમા કરવા પર કેટલું વ્યાજ મળશે? ગણતરી જુઓ

દિવાળી ભેટ અને રોકડ બોનસ: કઈ રકમ પર ટેક્સ લાગશે અને કઈ રહેશે કરમુક્ત? જાણો નિયમો

Personal Loan કે Home Loan Top-up? જાણો તમને કેમા થશે વધુ બચત

પોસ્ટ ઓફિસ ATM માંથી હવે કેટલા રૂપિયા ઉપાડી શકાશે? ₹25,000 ની લિમિટ અને નિયમો જાણો