

વાહન વીમો લીધા પછી પણ ખિસ્સા ખાલી? 15 ડિસેમ્બરથી બદલાતા નિયમો જાણી લો
કાર કે બાઇકનો વીમો લેતા પહેલાં પોલિસીની આ નવી 4-સ્તરીય રચના સમજી લેજો, નહીં તો અકસ્માત સમયે મોટું આર્થિક નુકસાન ભોગવવું પડશે.
desk@kuberanowPublished On : 9 Nov 2026

Motor Insurance: શું તમે તમારી કાર કે બાઇકનો વીમો લીધો છે એટલે સાવ નિશ્ચિંત થઈ ગયા છો? સામાન્ય રીતે આપણે નવો વીમો ખરીદતી વખતે માત્ર પ્રીમિયમની રકમ પૂછીને પોલિસી લઈ લેતા હોઈએ છીએ. પરંતુ, જ્યારે કોઈ અકસ્માત થાય ત્યારે જ ખબર પડે છે કે જે કવરની આપણે આશા રાખતા હતા, તે તો આપણી પોલિસીમાં છે જ નહીં! દાખલા તરીકે, અકસ્માત વખતે ગાડીમાં તમારી સાથે બેઠેલા મિત્ર કે પરિવારના સભ્યને કેટલું રક્ષણ મળે છે, તે તમે ક્યારેય તપાસ્યું છે ખરું? વીમો લેતી વખતની આ એક નાનકડી ચૂક મુશ્કેલીના સમયે તમારા ખિસ્સા પર ખૂબ ભારે પડી શકે છે.
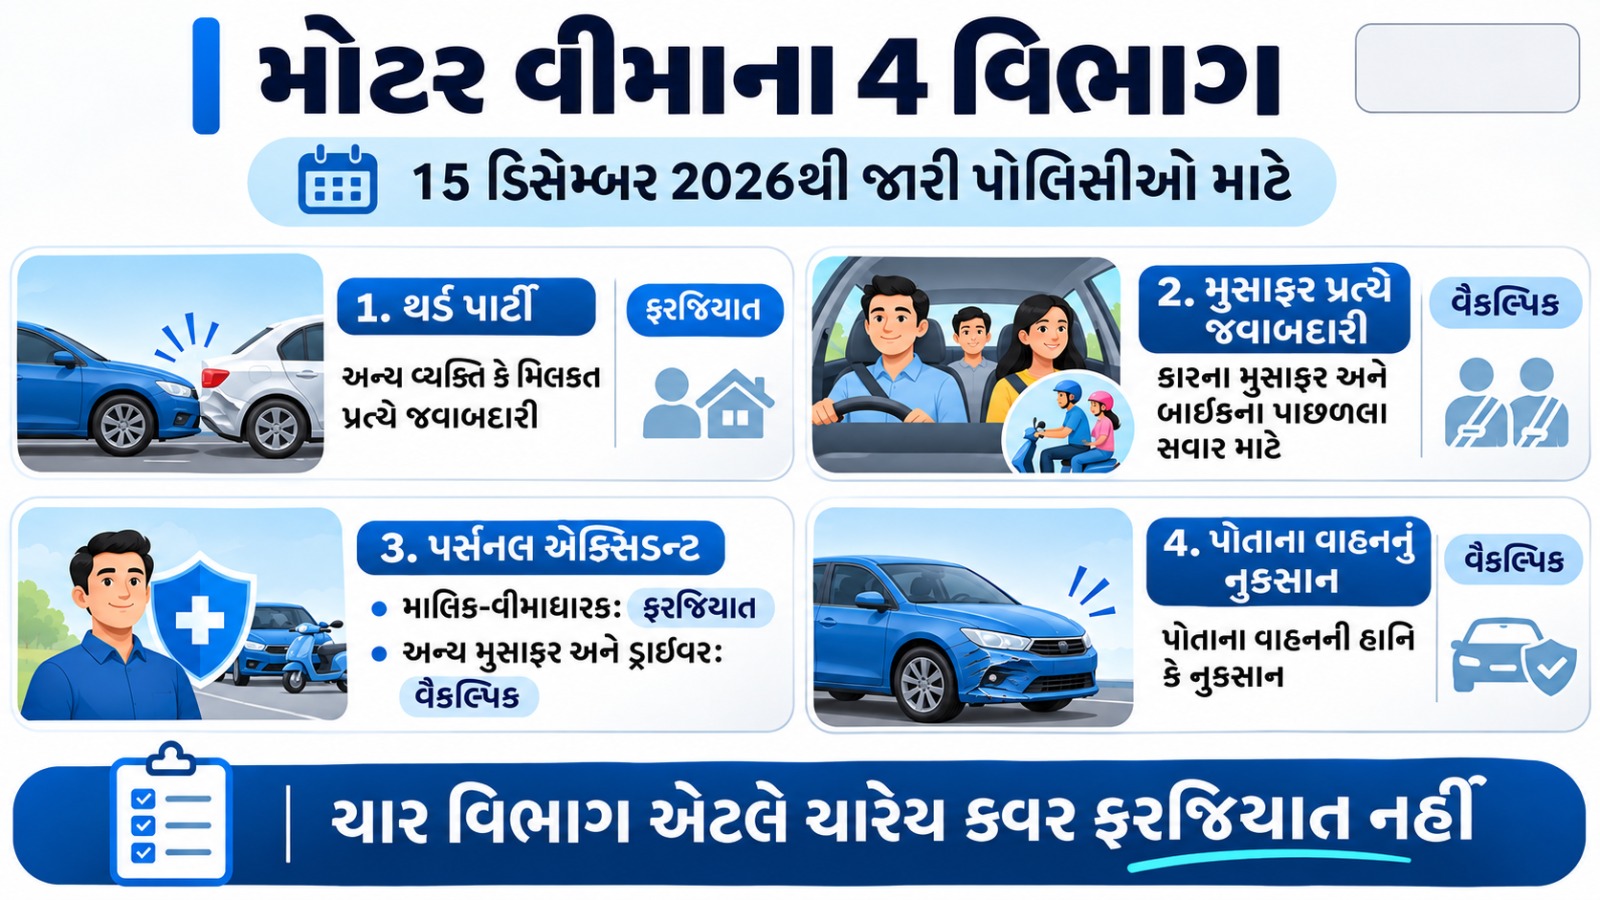
વાહનચાલકોની આ મૂંઝવણ દૂર કરવા અને વીમા ક્ષેત્રને વધુ પારદર્શક બનાવવા માટે એક ખૂબ જ મહત્ત્વનો ફેરફાર થવા જઈ રહ્યો છે. આગામી 15 ડિસેમ્બર 2026થી જારી થતી ખાનગી કાર અને ટુ-વ્હીલરની વીમા પોલિસીઓમાં 4 વિભાગની એક તદ્દન નવી રચના લાગુ કરવામાં આવશે. આ નવી સિસ્ટમમાં દરેક પ્રકારના કવર અને તેના પ્રીમિયમને અલગ-અલગ સ્પષ્ટ રીતે દર્શાવવામાં આવશે. જોકે, તમારે એ ખાસ ધ્યાન રાખવાનું છે કે આ 4 વિભાગનો અર્થ એવો બિલકુલ નથી કે તમારે ચારેય કવર ખરીદવા ફરજિયાત છે. ચાલો, આ નવી રચનાને એકદમ સરળ ભાષામાં સમજીએ.
મોટર વીમાના નવા 4 મુખ્ય વિભાગો
થર્ડ પાર્ટી જવાબદારી (Third Party Liability): આ કવર લેવું ફરજિયાત છે. તમારા વાહનથી જ્યારે કોઈ અન્ય વ્યક્તિને ઈજા થાય કે કોઈની મિલકતને નુકસાન પહોંચે, ત્યારે વળતર ચૂકવવાની કાનૂની જવાબદારી આ વિભાગ હેઠળ આવરી લેવામાં આવે છે.
મુસાફર પ્રત્યેની કાનૂની જવાબદારી (Passenger Liability): આ એક વૈકલ્પિક (મરજિયાત) કવર છે. કારમાં તમારી સાથે બેઠેલી વ્યક્તિ અથવા બાઇકની પાછળ બેઠેલા સવારને ઈજા થાય અને તમારે તેમને કાનૂની વળતર ચૂકવવાનું આવે, ત્યારે આ કવર કામ લાગે છે. તેમાં તમારા કર્મચારીઓનો પણ સમાવેશ થઈ શકે છે.
પર્સનલ એક્સિડન્ટ કવર (Personal Accident Cover): વાહનના માલિક કમ ડ્રાઇવર માટે અકસ્માતનું આ કવર લેવું ફરજિયાત છે. પરંતુ, વાહનમાં બેઠેલા અન્ય મુસાફરો કે માલિક સિવાયના અન્ય ડ્રાઇવર માટે આ કવર લેવું વૈકલ્પિક રાખવામાં આવ્યું છે. (નોંધ: મુસાફરનું કાનૂની કવર અને પર્સનલ એક્સિડન્ટ કવર બંને અલગ છે. એક્સિડન્ટ કવરમાં માત્ર શરતો મુજબ ચોક્કસ લાભ મળે છે, તેનો અર્થ એ નથી કે હોસ્પિટલનું તમામ બિલ કંપની ચૂકવશે.)
પોતાના વાહનનું નુકસાન (Own Damage): અકસ્માત વખતે તમારી પોતાની કાર કે બાઇકને થતા નુકસાનના રિપેરિંગ માટે આ કવર આપવામાં આવે છે. આ કવર પણ તમારી પસંદગી પર આધારિત એટલે કે વૈકલ્પિક છે.
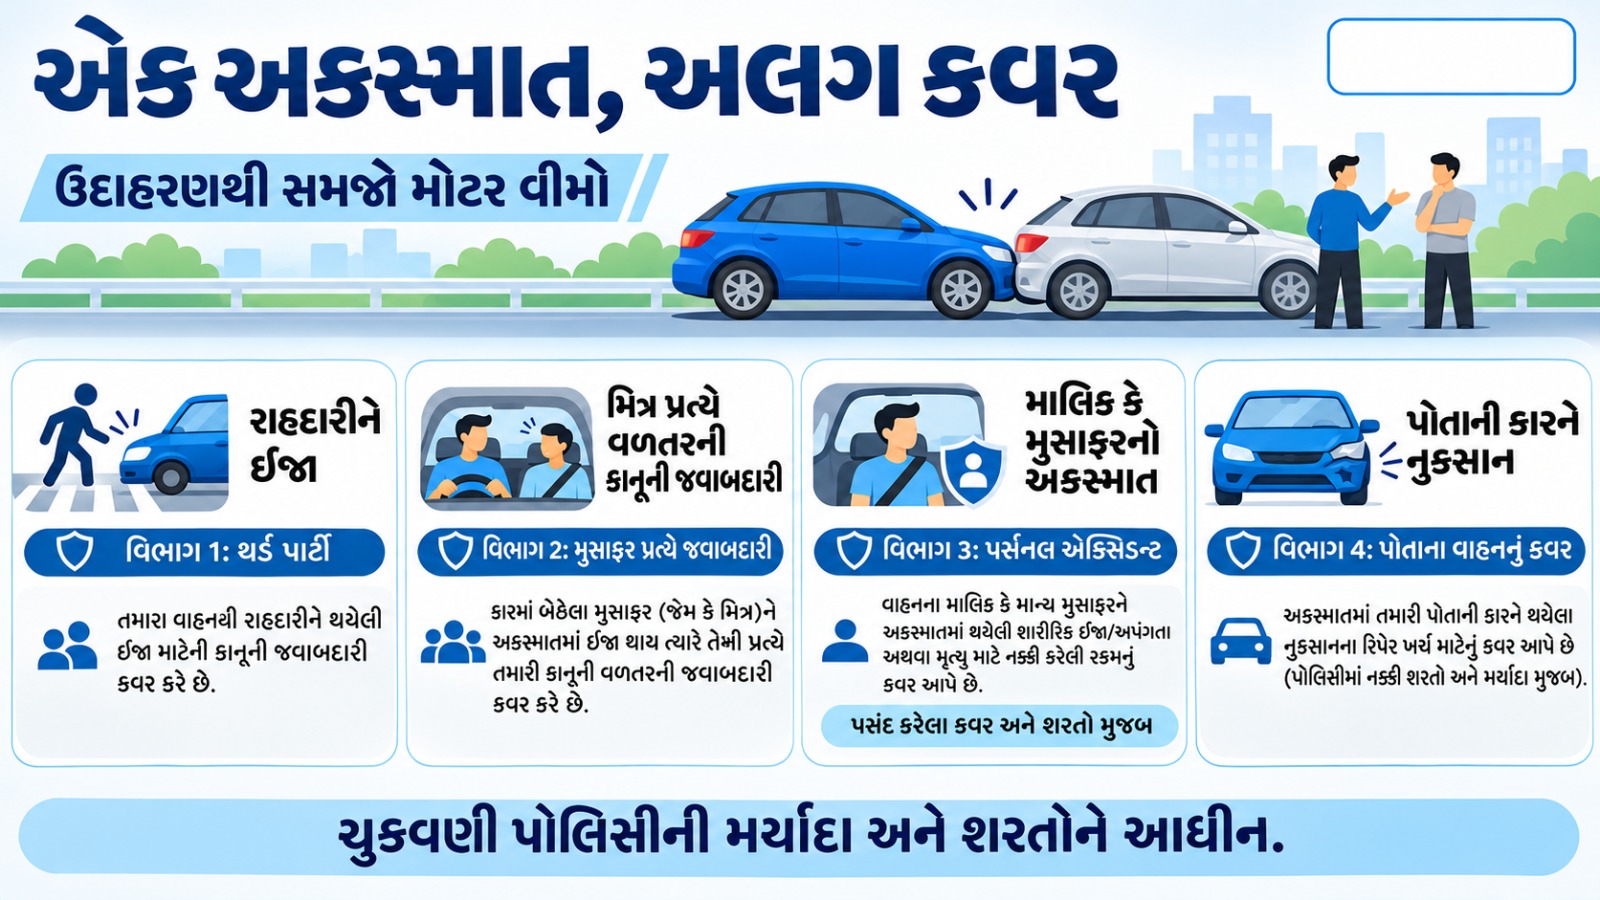
એક ઉદાહરણથી સમજો આખો તફાવત
ધારો કે તમે કાર ચલાવી રહ્યા છો અને બાજુમાં તમારો એક મિત્ર બેઠો છે. અચાનક અકસ્માત થાય છે, જેમાં રસ્તે ચાલતી એક વ્યક્તિને ઈજા થાય છે, તમારા મિત્રને પણ વાગે છે અને તમારી કારને નુકસાન થાય છે. કારના રિપેરિંગનો ખર્ચ અંદાજે 80,000 રૂપિયા આવે છે. હવે જો તમે માત્ર 'થર્ડ પાર્ટી' વીમો જ લીધો હશે, તો માત્ર રસ્તે ચાલતી વ્યક્તિને જ વળતર મળશે. તમારી પોતાની કારના રિપેરિંગના 80,000 રૂપિયા તમને મળશે નહીં. જો તમારી પાસે 'ઓન ડેમેજ' કવર હશે તો જ કારનો ખર્ચ મળશે અને જો 'મુસાફર કવર' હશે તો મિત્રને વળતર મળશે. એક જ અકસ્માતમાં અલગ-અલગ નુકસાન માટે અલગ વિભાગ કામ કરે છે.
શું ચાલુ પોલિસીમાં નવું કવર ઉમેરી શકાય?
હા, ચોક્કસ. તમે જે કંપનીનો થર્ડ પાર્ટી વીમો લીધો છે, ત્યાં વધારાનું પ્રીમિયમ ચૂકવીને તમે ચાલુ પોલિસીમાં મુસાફર કવર ઉમેરાવી શકો છો. આ માટે જૂની પોલિસી રદ કરવાની જરૂર નથી. પરંતુ, કંપની જે નવી તારીખ અને સમય આપે, ત્યારથી જ આ રક્ષણ શરૂ થશે. અગાઉ થયેલા અકસ્માત માટે તેનો લાભ મળશે નહીં.
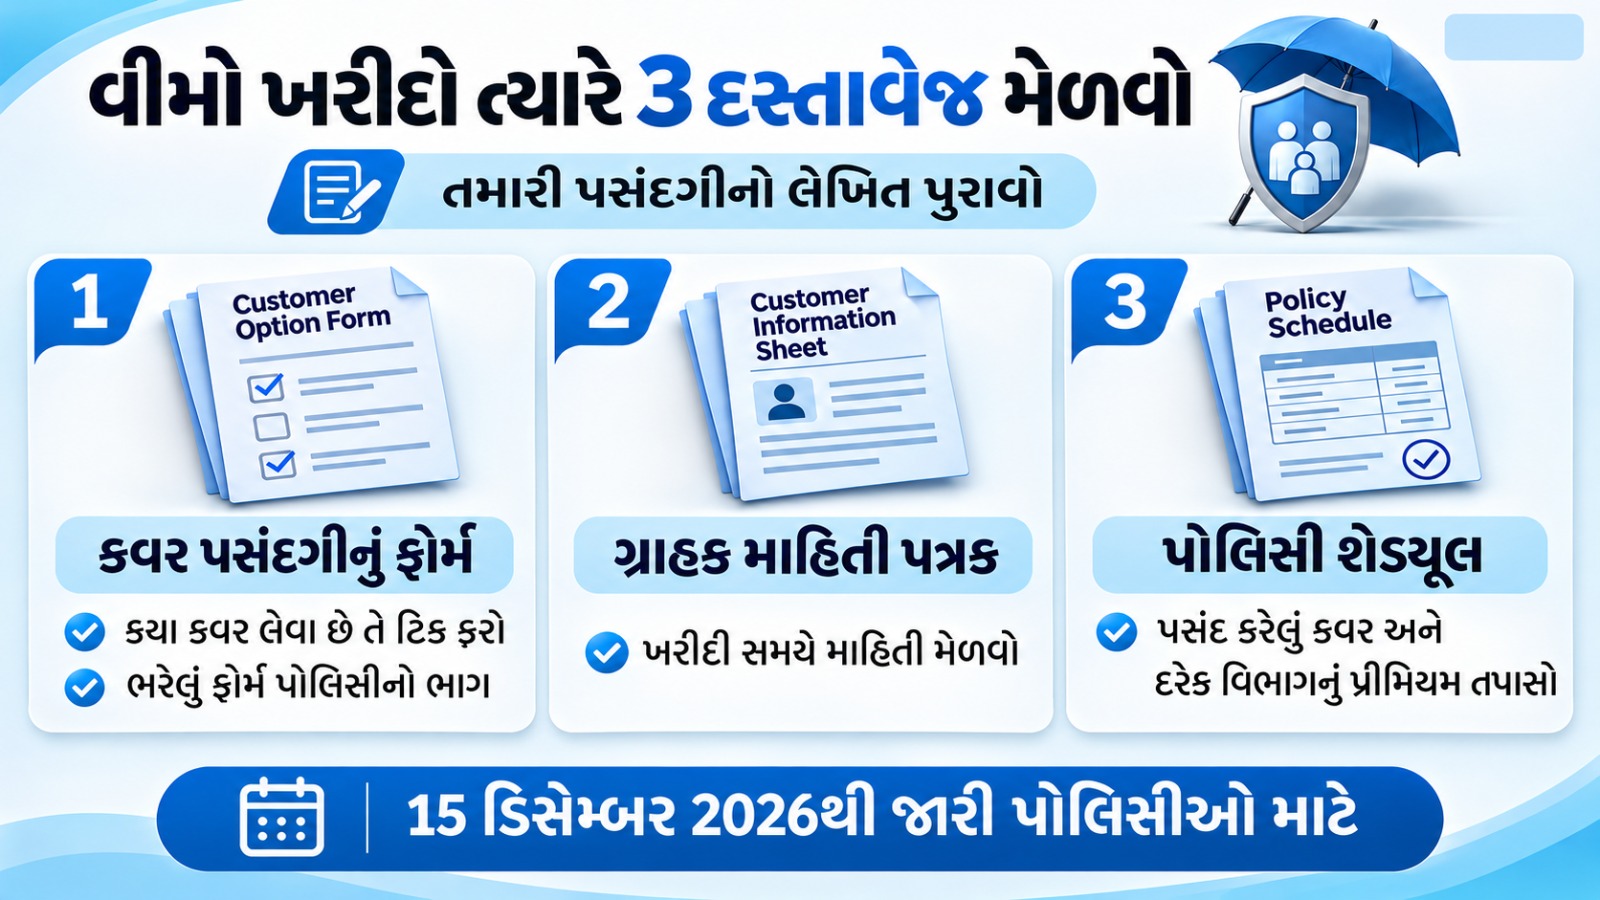
વીમો ખરીદતી વખતે આ 3 દસ્તાવેજો ખાસ તપાસો:
Customer Option Form: આ ફોર્મમાં તમે કયા કવર લેવા માંગો છો તે તમારે જાતે ટિક કરીને પસંદ કરવાનું રહેશે.
Customer Information Sheet: વીમો લેતી વખતે કંપનીએ ગ્રાહકને આ માહિતી પત્રક આપવું ફરજિયાત રહેશે.
Policy Schedule: આ દસ્તાવેજમાં સ્પષ્ટ લખેલું હશે કે તમને ખરેખર કયું કવર મળ્યું છે અને દરેક અલગ વિભાગ માટે તમારી પાસેથી કેટલું પ્રીમિયમ લેવામાં આવ્યું છે.
યાદ રાખો, 15 ડિસેમ્બર 2026થી જારી થતી તમામ નવી પોલિસીઓ આ રચના મુજબ રહેશે. હાલની પોલિસીઓ આપમેળે રદ નહીં થાય. આગામી વખતે જ્યારે પણ તમે કાર કે બાઇકનો વીમો ખરીદો ત્યારે એજન્ટને એક સવાલ ચોક્કસ પૂછજો કે, "આ પ્રીમિયમમાં કોને, કયા નુકસાન સામે અને કેટલી મર્યાદામાં રક્ષણ મળે છે?"
આ પણ વાંચોઃ ₹4.69 લાખથી શરૂ થતી બેસ્ટ ઇલેક્ટ્રિક કાર્સ: BaaS સ્કીમ સાથે મેળવો 449 km ની રેન્જ
આ પણ જુઓ
Disclaimer - અહીં આપવામાં આવેલી માહિતી માત્ર જાણકારી અને શૈક્ષણિક હેતુ માટે છે. તેને કોઈપણ શેર, સિક્યોરિટી અથવા નાણાકીય પ્રોડક્ટ ખરીદવા કે વેચવાની સલાહ અથવા ભલામણ તરીકે ન ગણવી. રોકાણ બજારના જોખમોને આધીન છે. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલાં તમારી નાણાકીય સ્થિતિ, રોકાણના હેતુ અને જોખમ લેવાની ક્ષમતાનું મૂલ્યાંકન કરો અને અધિકૃત નાણાકીય સલાહકારની સલાહ લો.
Tags :Motor InsuranceCar Insurance RulesTwo Wheeler InsuranceThird Party InsuranceVehicle Policy Guidelines
Share Link


Also Read

Bank of Baroda FD Rates: BOB એ 555 દિવસની સ્પેશિયલ FD પર વધાર્યું વ્યાજ, જાણો નવા દર

EPFO Joint Declaration: હવે ઘરે બેઠા સુધારો PFની ભૂલો, જાણો 5 સ્ટેપની સરળ પ્રક્રિયા

Best Investment Schemes: આ 7 સરાકરી અને બેંક યોજનામાં મળે છે 7.5% થી 8.60% સુધીનું તગડું વ્યાજ

Post Office TD: ₹1 લાખ, ₹3 લાખ અને ₹5 લાખ જમા કરવા પર કેટલું વ્યાજ મળશે? ગણતરી જુઓ

દિવાળી ભેટ અને રોકડ બોનસ: કઈ રકમ પર ટેક્સ લાગશે અને કઈ રહેશે કરમુક્ત? જાણો નિયમો

Personal Loan કે Home Loan Top-up? જાણો તમને કેમા થશે વધુ બચત

પોસ્ટ ઓફિસ ATM માંથી હવે કેટલા રૂપિયા ઉપાડી શકાશે? ₹25,000 ની લિમિટ અને નિયમો જાણો